Analisi Valorizzare meglio la componente di liquidità
Punti chiave
-
Il contesto di maggiore incertezza economica e di tassi di interesse in calo spinge gli investitori a concentrarsi sulle esposizioni di gestione della liquidità
-
Nel 2025, gli ETF per la gestione della liquidità sono stati i prodotti più richiesti tra tutti gli asset a reddito fisso
-
Gli Invesco Overnight Return Swap UCITS ETF offrono il potenziale di rendimenti superiori
Questi prodotti comportano rischi di investimento come l'utilizzo dei derivati per la replica di un indice e il rischio connesso a ETF sintetici. Per ulteriori informazioni sui rischi, si rimanda alla documentazione legale oppure fare clic qui.
In un contesto di tassi di interesse bassi o in calo, ogni punto base di performance può fare la differenza quando si tratta della propria allocazione di liquidità. La nuova gamma di Overnight Return Swap UCITS ETF di Invesco offre un potenziale di rendimenti che possono superare quelli dei benchmark del mercato monetario.
I tassi di interesse hanno registrato un calo negli Stati Uniti, in Europa e nel Regno Unito
Fonti: Federal Reserve (limite superiore dell'intervallo target per il tasso sui Fed Fund), BCE (tasso sulle operazioni di rifinanziamento principali) e Bank of England (tasso di riferimento), al 30 settembre 2025
Attualmente a farla da padrone è la liquidità
Quest'anno, i fondi di gestione della liquidità hanno attratto oltre un terzo di tutti i flussi netti degli ETF a reddito fisso. Dall'inizio del 2025[i], questi fondi hanno raccolto circa 17 miliardi di dollari statunitensi, vale a dire oltre il triplo rispetto alla somma confluita nei titoli di Stato europei e il quadruplo rispetto a quella confluita nei Treasury USA.
Tuttavia, questi fondi non sono tutti uguali. La categoria comprende diversi tipi di fondi, alcuni dei quali detengono obbligazioni a breve scadenza emessi da governi, mentre altri possono detenere obbligazioni societarie, crediti bancari o strumenti del mercato monetario tradizionali. In ragione delle posizioni detenute, molti di questi fondi inseriscono nel portafoglio la duration e/o il rischio di credito.
Un'altra opzione utilizza gli swap per ottenere rendimenti passivi di un indice e per evitare potenzialmente molti dei rischi intrinseci delle obbligazioni. Questi ETF innovativi ampliano le alternative disponibili per gli investitori, consentendo loro di scegliere il fondo in grado di conseguire meglio i loro obiettivi di rischio e rendimento.
Ottenere un vantaggio grazie al nostro modello swap-based
Gli Overnight Return Swap UCITS ETF lanciati recentemente da Invesco mirano a replicare la performance di indici specifici di ciascuna valuta forniti da Solactive, che sono concepiti per rispecchiare un deposito liquido reinvestito quotidianamente al tasso di interesse overnight pertinente. I fondi utilizzano la stessa comprovata struttura e lo stesso modello operativo adottati nella nostra piattaforma leader di mercato di ETF swap-based, che attualmente conta oltre 80 miliardi di dollari di patrimonio gestito (AUM).
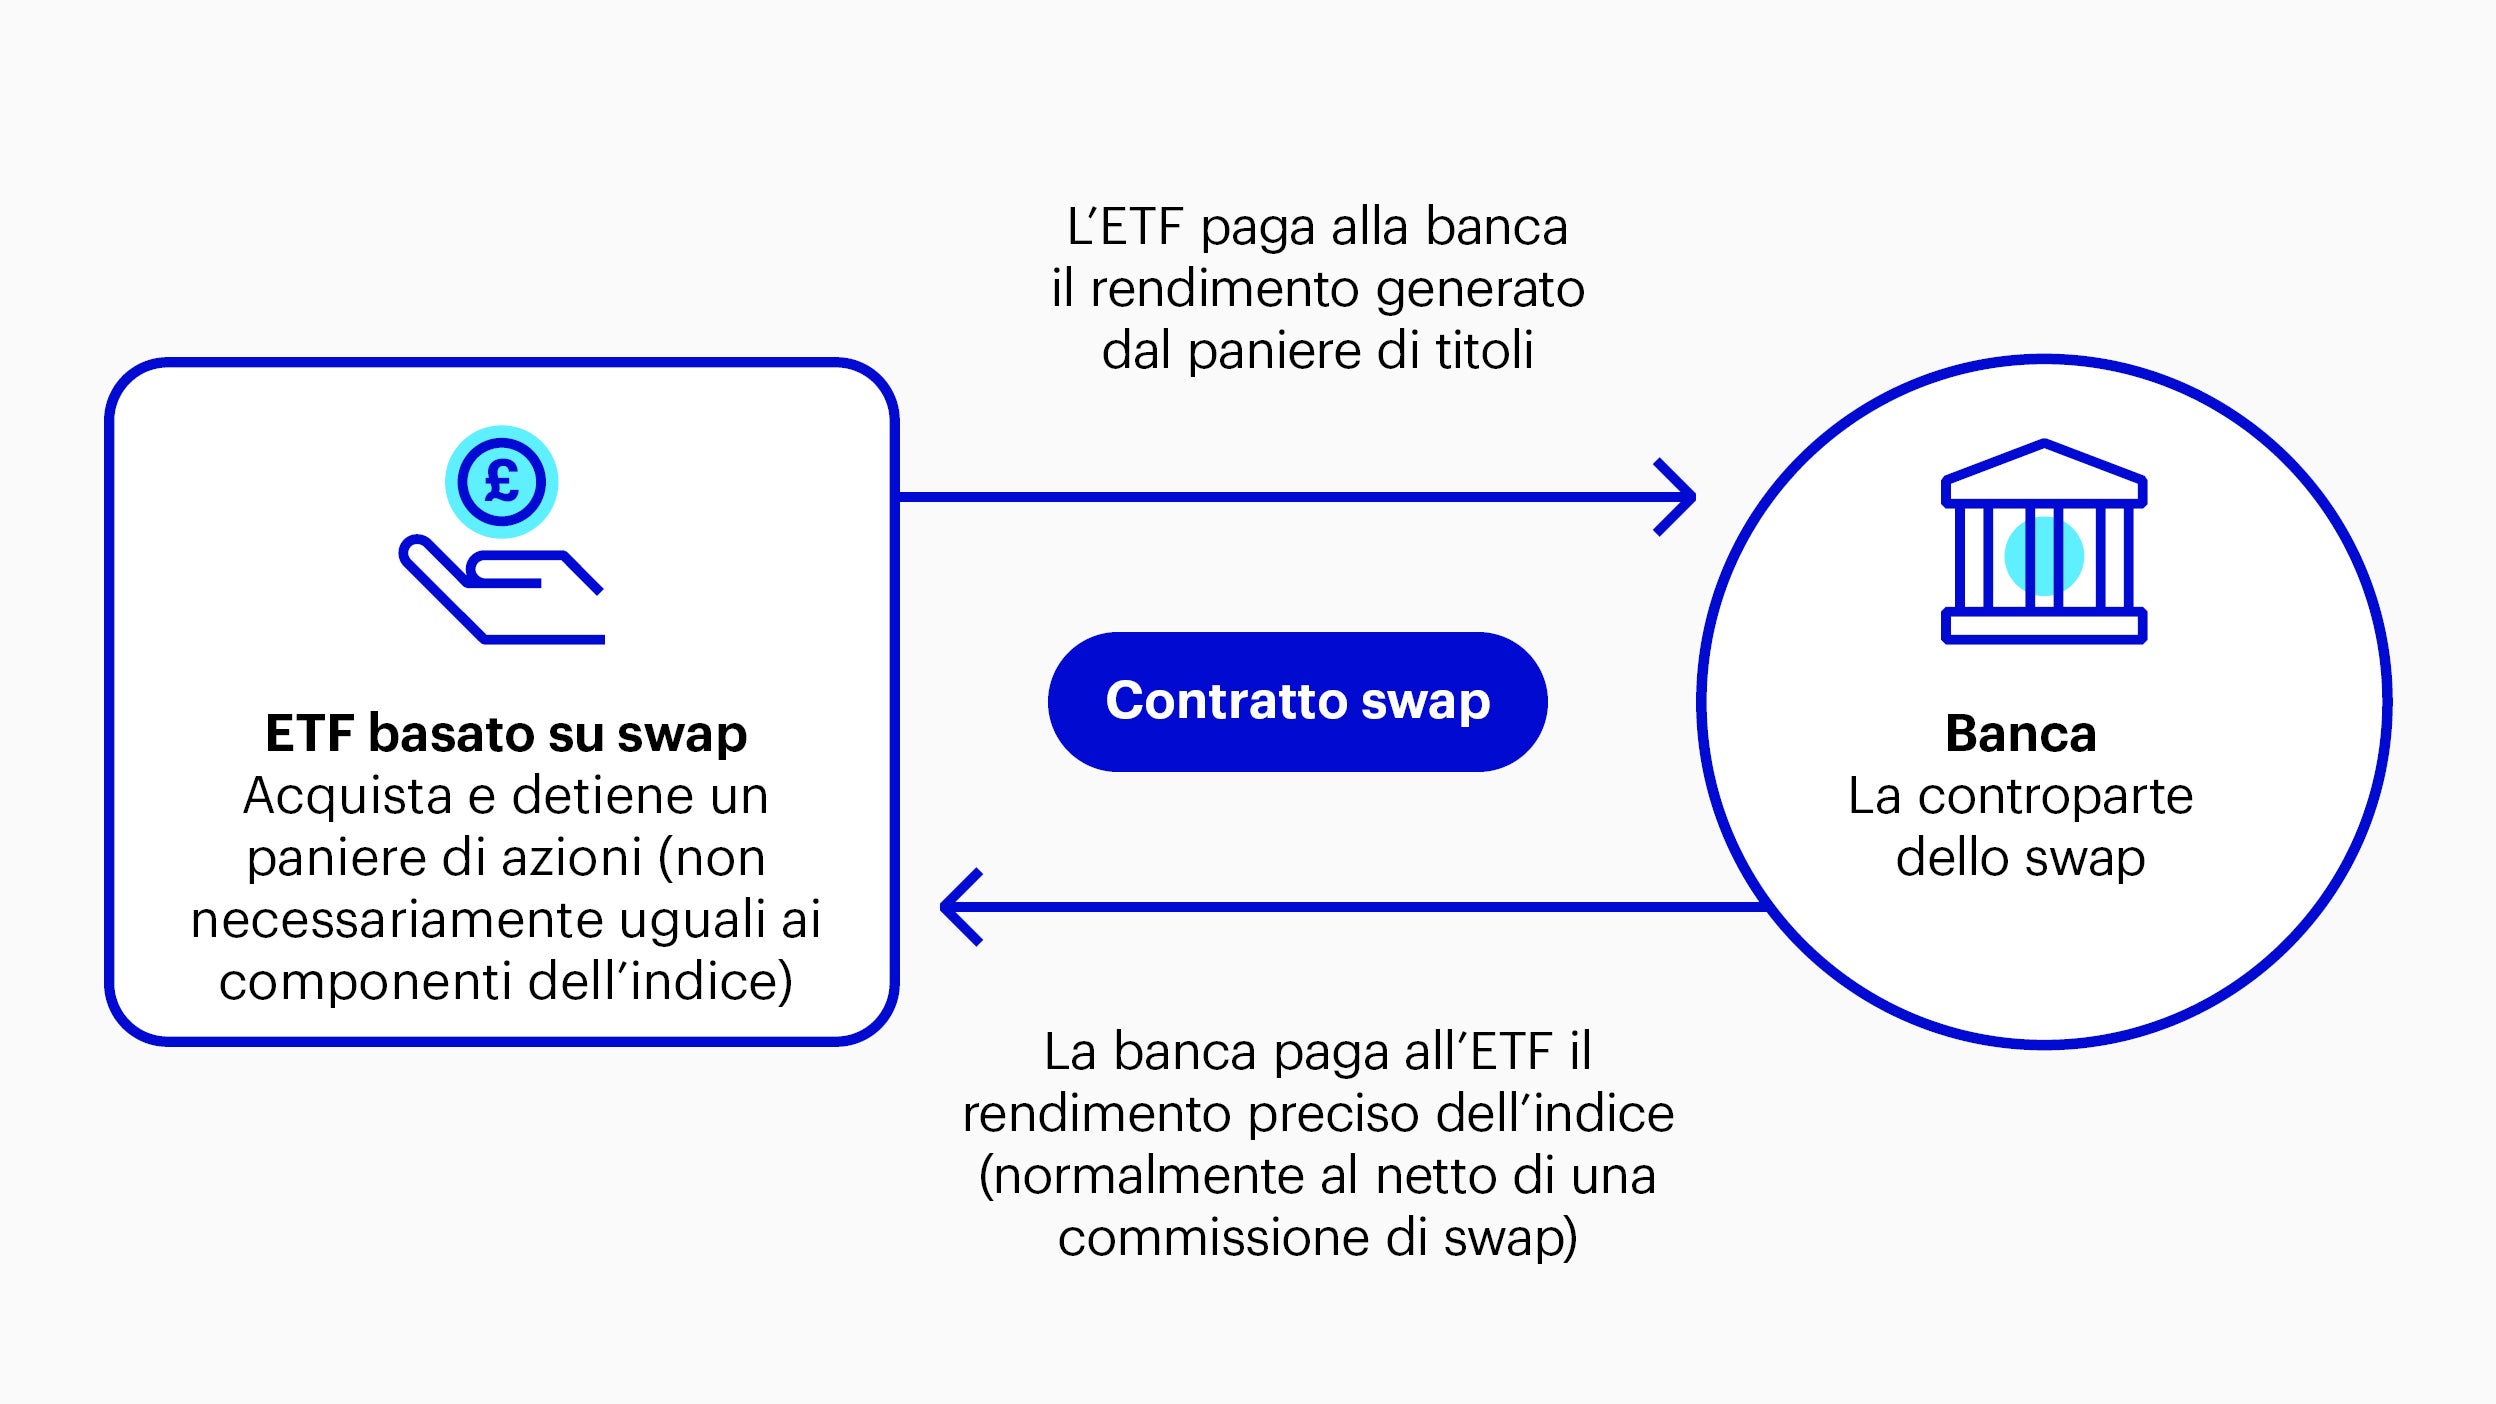
Gli ETF swap-based conseguono il proprio obiettivo d'investimento mantenendo posizioni in un paniere di titoli obbligazionari o azionari e stipulando contemporaneamente contratti swap con le banche. Le due parti si accordano per scambiarsi flussi di cassa, dove l'ETF si impegna a scambiare il rendimento di un proprio paniere di titoli con il rendimento preciso dell'indice che intende replicare, normalmente al netto di una commissione di swap pagata alla banca.
Come funziona un modello di ETF swap-based
A puro titolo illustrativo
Tuttavia, in questo caso la struttura dell'ETF offre alle controparti bancarie un mezzo per finanziare posizioni azionarie, riducendo i costi di bilancio per le banche. Questo incentivo spinge le banche a offrire condizioni economiche molto competitive, che potrebbero tradursi in rendimenti superiori rispetto al benchmark.
Cosa significa per la performance
La sovraperformance dell'indice dipende dalla commissione di swap negoziata con le controparti bancarie e questo potrebbe variare in base al fondo. Utilizzeremo Invesco EUR Overnight Return Swap UCITS ETF come esempio per illustrare come potrebbe realizzarsi.
Questo ETF mira a replicare la performance del Solactive €STR Overnight Total Return Index, "al netto" dell'impatto delle commissioni. Il grafico riportato di seguito è un esempio basato sulla performance simulata di un ETF con una commissione di swap positiva pari a 40 punti base, vale a dire che sono le controparti bancarie a pagare la commissione all'ETF.
Performance simulata di Invesco EUR Overnight Return Swap UCITS ETF
Le performance passate, reali o simulate, non sono indicative di pari rendimenti futuri
Fonte: Invesco, al 30 settembre 2025. La performance simulata dell'ETF Invesco rispecchia la performance del Solactive €STR Overnight Total Return Index più lo 0,33% (commissione di swap dello 0,43% meno la commissione di gestione annua dello 0,10% dell'ETF).
Gestione dei rischi
Il rischio principale dell'utilizzo degli swap è quello che la controparte non sia in grado di onorare i propri impegni contrattuali. In questo scenario, l'ETF finirebbe per detenere il paniere dei titoli, che potrebbe avere un valore superiore o minore rispetto all'indice, in base alle oscillazioni del mercato. Forti di oltre 15 anni di esperienza nella strutturazione e nella gestione degli ETF swap-based, ecco come gestiamo il rischio:
- utilizzo di più controparti di swap (fino a sei per ETF) per diversificare il rischio e assicurare una determinazione dei prezzi competitiva;
- rigoroso monitoraggio del rischio prima e dopo l'onboarding, compresa la valutazione a lungo termine;
- norme rigorose sul paniere di titoli, compresi limiti di liquidità e di concentrazione; e
- azzeramento degli swap ogni giorno lavorativo in modo da limitare l'esposizione residua per entrambe le parti.
Conclusione
La domanda di ETF a reddito fisso ha continuato a registrare una forte crescita negli ultimi cinque anni a fronte della necessità di soluzioni più mirate ma anche innovative e della disponibilità di nuove esposizioni. I nostri nuovi Overnight Return Swap UCITS ETF rappresentano una soluzione interessante per gli investitori che desiderano mantenere elevata liquidità e basso rischio di duration.
Per l'allocazione di eventuale liquidità superiore al fabbisogno destinato a coprire i requisiti di liquidità immediati o a brevissimo termine, gli investitori possono prendere in considerazione gli AAA CLO UCITS ETF. Questi potrebbero essere un'efficace integrazione degli Overnight Return Swap o di altri strumenti di gestione della liquidità in quanto offrono alcuni dei rendimenti più interessanti tra gli asset a reddito fisso con rating elevati oltre ad avere una duration molto bassa. Ulteriori informazioni di seguito in "Comprendere i CLO: una guida sulle collateralised loan obligation".
Prodotti correlati
Analisi correlate
-
Scopri il nostro Global Fixed Income Strategy Monthly Report: offriamo una view su tassi d’interesse e valute e analizziamo quali asset obbligazionari risultano più favoriti nei diversi contesti di mercato.3 settembre 2026 -
ETF Un nuovo approccio per investire nei CLO con rating AAA
Paul Syms
Scopri come gli ETF CLO possono aiutare gli investitori a cogliere opportunità di crescita attraverso una gestione attiva del portafoglio, flessibilità, diversificazione e l’efficienza della struttura ETF.10 luglio 2026 -
ETC Quarterly Gold Insights: Analisi del Q2 2026 e Outlook per il mercato dell’oro
Sam Whitehead, Benjamin Jones, David Scales
Analizziamo le più recenti tendenze del prezzo dell’oro, le prospettive sull’inflazione e le aspettative sui tassi d’interesse della Federal Reserve (Fed), oltre alla nostra visione sul mercato dell’oro e al ruolo che un’allocazione a questo asset può svolgere nella diversificazione del portafoglio.8 luglio 2026
Cambia sito / Paese